
ESG cần gắn với dữ liệu, chuẩn mực và khả năng đo lường để thu hút vốn xanh
ESG cần gắn với dữ liệu, chuẩn mực và khả năng đo lường để thu hút vốn xanh
Việc thu hút dòng vốn xanh đòi hỏi doanh nghiệp không chỉ đáp ứng các tiêu chuẩn về môi trường mà còn phải bảo đảm dữ liệu minh bạch, có thể kiểm chứng và gắn với các chỉ tiêu tài chính.
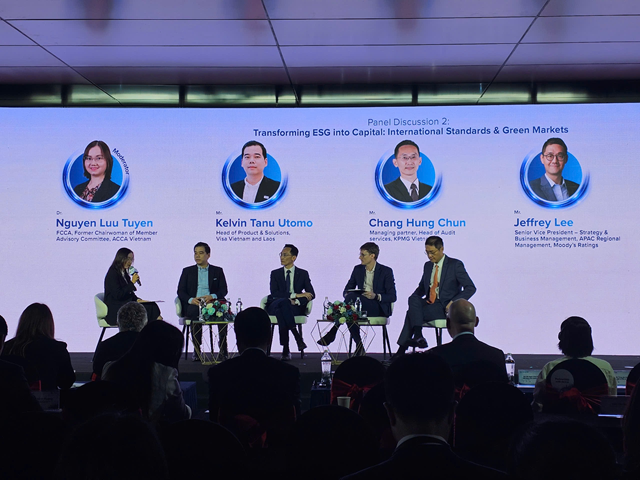
Phiên thảo luận với chủ đề "Biến tiêu chuẩn ESG thành Nguồn vốn, Tiêu chuẩn Quốc tế và Thị trường Xanh". Ảnh: MQ
|
Hạ tầng số phải đi cùng an toàn dữ liệu
Trong sự kiện ACCA - VIFC Forum 2026 diễn ra ngày 17/09 tại TPHCM, tại phiên thảo luận thứ 2 với chủ đề “Biến tiêu chuẩn ESG thành Nguồn vốn, Tiêu chuẩn Quốc tế và Thị trường Xanh”, các diễn giả tập trung vào yêu cầu xây dựng nền tảng dữ liệu, chuẩn mực báo cáo và cơ chế xác minh để kết nối hoạt động ESG với dòng vốn quốc tế.
Theo ông Kelvin Tan Utomo - Trưởng Bộ phận Sản phẩm và Giải pháp, Visa Việt Nam & Lào, để phát triển một hệ sinh thái tài chính số, yếu tố quan trọng không nằm ở việc chạy đua về quy mô giao dịch mà là xây dựng một nền tảng có khả năng vận hành ổn định, bảo mật và kết nối với các thị trường quốc tế.
Ông cho rằng hệ thống phục vụ các hoạt động tài chính tại VIFC cần được thiết kế với khả năng mở rộng và vận hành liên tục. Bên cạnh đó, việc bảo vệ dữ liệu khách hàng, phát hiện và ngăn chặn gian lận phải được đặt ở vị trí trọng yếu nhằm tạo niềm tin cho nhà đầu tư và cơ quan quản lý.
Một yêu cầu khác là khả năng kết nối xuyên biên giới. Theo ông Kelvin, việc các hệ thống tài chính trong nước có thể kết nối thuận lợi với mạng lưới quốc tế sẽ giúp giảm ma sát trong giao dịch và mở rộng dòng vốn, thương mại.
Ông cũng cho rằng hạ tầng số có thể hỗ trợ minh bạch hóa dữ liệu liên quan đến ESG. Dữ liệu giao dịch có thể được sử dụng để theo dõi lượng phát thải, qua đó hỗ trợ việc đo lường và xác minh tác động môi trường của các hoạt động tài chính.
IFRS S1, S2 cần gắn với báo cáo tài chính
Ở góc độ báo cáo, ông Chang Hung Chun - Phó Tổng Giám đốc Điều hành, Trưởng Bộ phận Kiểm toán, KPMG Việt Nam cho rằng việc áp dụng IFRS và các chuẩn mực công bố thông tin bền vững cần được thực hiện theo hướng thống nhất, thay vì tách ESG thành một hệ thống báo cáo riêng.
Theo ông, IFRS S1 và IFRS S2 được thiết kế để bổ trợ cho báo cáo tài chính. Trong đó, IFRS S1 tập trung vào việc công bố các rủi ro và cơ hội liên quan đến phát triển bền vững có khả năng ảnh hưởng đến giá trị doanh nghiệp và dòng tiền. IFRS S2 tập trung vào các rủi ro và cơ hội liên quan đến khí hậu, bao gồm rủi ro vật lý, rủi ro chuyển đổi và các cơ hội thích ứng, giảm nhẹ tác động khí hậu.
Ông Chang cho rằng thông tin về ESG cần được liên kết trực tiếp với kết quả tài chính của doanh nghiệp. Chẳng hạn, nếu doanh nghiệp xác định một rủi ro khí hậu có ảnh hưởng trọng yếu, rủi ro này cần được phản ánh trong các giả định sử dụng khi lập báo cáo tài chính, như định giá tài sản, trích lập dự phòng suy giảm giá trị hoặc thời gian sử dụng tài sản.
Theo đó, báo cáo tài chính và báo cáo phát triển bền vững cần tạo thành một câu chuyện thống nhất để nhà đầu tư có thể đánh giá cả kết quả đã đạt được và khả năng duy trì kết quả đó trong tương lai.
Ông Chang cũng nhận định việc áp dụng các chuẩn mực chung có thể giúp giảm sự phân mảnh dữ liệu, hạn chế bất cân xứng thông tin và tăng khả năng so sánh giữa các doanh nghiệp ở các thị trường khác nhau.
Tuy nhiên, theo ông, thống nhất chuẩn mực mới chỉ là bước đầu. Dữ liệu về phát triển bền vững còn cần được xác minh độc lập bởi các đơn vị có năng lực để củng cố độ tin cậy của thông tin.
Trái phiếu xanh cần gắn với rủi ro và mục tiêu sử dụng vốn
Ở góc độ thị trường vốn, ông Jeffrey Lee - Giám đốc phụ trách Khu vực châu Á Thái Bình Dương, Moody’s Ratings, cho rằng doanh nghiệp không nên xem việc phát hành trái phiếu xanh đơn thuần là một hoạt động huy động vốn hay công cụ truyền thông.
Theo ông, yếu tố ESG ngày càng được xem xét cùng với rủi ro tín dụng, qua đó có thể tác động đến hồ sơ tín dụng, chi phí vay và xếp hạng của doanh nghiệp. Vì vậy, khi xây dựng khung tài chính bền vững, doanh nghiệp cần xác định rõ những rủi ro môi trường và khí hậu đang đối mặt, đồng thời đưa ra kế hoạch sử dụng vốn để xử lý các rủi ro đó.
Đối với các đợt phát hành trái phiếu xanh, ông Jeffrey cho rằng doanh nghiệp cần xây dựng khung sử dụng vốn phù hợp với các tiêu chuẩn quốc tế, đồng thời tính đến đặc thù của thị trường trong nước.
Một yêu cầu khác là phải xác định được các tài sản hoặc dự án đủ điều kiện sử dụng nguồn vốn xanh và xây dựng các chỉ tiêu đo lường tác động. Các chỉ tiêu này có thể liên quan đến lượng phát thải khí nhà kính được cắt giảm, số người sử dụng một dự án giao thông công cộng hoặc những kết quả có thể định lượng khác.
Xác minh độc lập trở thành yêu cầu quan trọng
Theo ông Jeffrey, tính minh bạch không chỉ dừng lại ở thời điểm phát hành. Các tổ chức phát hành cần duy trì việc công bố thông tin về tác động sau phát hành, qua đó cho nhà đầu tư thấy tiến độ và kết quả môi trường của dự án trong suốt vòng đời trái phiếu.
Ông cho biết hơn 90% các đợt phát hành trái phiếu có nhãn xanh, xã hội hoặc bền vững trên toàn cầu có đánh giá từ bên ngoài. Việc xác minh độc lập có thể được thực hiện thông qua hoạt động đảm bảo của các đơn vị kiểm toán hoặc ý kiến của bên thứ hai từ các tổ chức đánh giá.
Bên cạnh giảm phát thải, ông Jeffrey lưu ý tài chính bền vững tại Việt Nam cũng cần quan tâm đến khả năng thích ứng với biến đổi khí hậu. Theo ông, các công cụ tài chính có thể được sử dụng để tài trợ cho những dự án tăng khả năng chống chịu trước các rủi ro như ngập lụt, nước biển dâng và các hiện tượng thời tiết cực đoan.
Ông cho rằng để hình thành một hệ sinh thái tài chính bền vững, bên cạnh khung tiêu chuẩn và sản phẩm tài chính, thị trường cần đầu tư vào nhân lực có chuyên môn về tài chính bền vững, quản trị rủi ro và phân tích ESG.
Mai Quốc