
ĐHĐCĐ bất thường DCM: Lợi nhuận 9 tháng bứt phá
ĐHĐCĐ bất thường DCM: Lợi nhuận 9 tháng bứt phá
Sáng ngày 23/09, CTCP Tổng Công ty Phân bón Dầu khí Cà Mau (Phân bón Cà Mau hay PVCFC, HOSE: DCM) đã tổ chức ĐHĐCĐ bất thường năm 2026. Toàn bộ các nội dung đều được thông qua, gồm kế hoạch phát triển đến 2050, kiện toàn nhân sự, và bổ sung hợp đồng mua bán khí mỏ Nam Du - U Minh với PV GAS.
Trong đó, một trong những vấn đề được quan tâm tại đại hội là là hợp đồng mua bán khí mỏ Nam Du - U Minh và rủi ro biên lợi nhuận. Để đảm bảo nguồn cung khí nguyên liệu cho Nhà máy Đạm Cà Mau, HĐQT Công ty đã trình việc thông qua ký kết hợp đồng mua bán khí với PV GAS với nội dung mua bổ sung nguồn khí từ mỏ Nam Du - U Minh.
Đây là nguồn khí mới, nằm ngoài phạm vi các nguồn khí nêu trong hợp đồng trước đó. Doanh nghiệp cho biết đây là nguồn khí bổ sung quan trọng của PV GAS, giúp duy trì sản xuất ure ổn định trong dài hạn. Ngày giao khí đầu tiên từ mỏ Nam Du - U Minh dự kiến không muộn hơn quý 4/2028.
Theo kế hoạch, từ mỏ Nam Du - U Minh dự kiến cho tổng sản lượng khoảng 4.44 tỷ m³ trong giai đoạn 2028-2035. Giai đoạn cung cấp ổn định, nguồn khí ND-UM dự kiến đáp ứng khoảng 35-36% tổng lượng khí cấp cho Nhà máy.
Các cổ đông cho rằng từ quý 4/2028, tỷ trọng khí từ mỏ Nam Du - U Minh có thể khiến giá khí đầu vào tăng đáng kể so với mặt bằng hiện tại. Đặc biệt, nếu phân bón bước vào chu kỳ thấp, chi phí khí cao sẽ gây áp lực lớn lên biên lợi nhuận. Giải đáp, Chủ tịch HĐQT Văn Tiến Thanh đã làm rõ cơ cấu và mặt bằng giá khí mới.
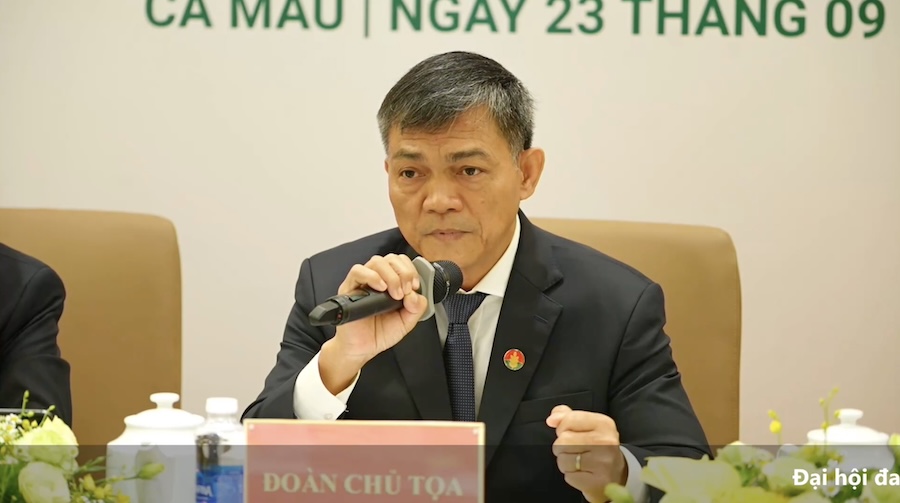
Ông Văn Tiến Thanh, Chủ tịch HĐQT DCM (Ảnh chụp màn hình)
|
Cụ thể, tỷ trọng cao hơn vẫn đến từ mỏ PM3. Hiện tại, nguồn PM3 tính theo công thức 0.46 x HSFO (dầu nhiên liệu), kết hợp với lượng mua bổ sung từ Petronas theo giá 12.7% x dầu Brent.
Ông Thanh cho biết, giá gốc khí mỏ Nam Du - U Minh là 10.39 USD/triệu BTU cộng hệ số trượt giá hàng năm. Tuy nhiên, khi tính bình quân giai đoạn 2028-2034, giá khí Nam Du - U Minh thực tế không cao hơn nhiều so với giá bình quân mua từ Petronas hiện nay.
“Bên cạnh đó, Công ty có lợi thế tự nhiên nhờ mối tương quan giữa giá khí và giá bán. Do giá khí đầu vào neo theo giá dầu thế giới, và giá ure cũng có xu hướng diễn biến đồng pha với giá dầu. Sự tương đồng này giúp DCM duy trì được biên lợi nhuận ngay cả trong các thời điểm giá ure xuống rất thấp”, theo ông Thanh.
Về chiến lược quản trị rủi ro nguồn khí, ông Thanh cho biết PetroVietnam và PV GAS luôn ưu tiên tìm kiếm các mỏ cận biên và thu xếp nguồn khí lâu dài cho cụm Khí - Điện - Đạm Cà Mau. Đối với cơ chế hedging (bảo hiểm giá), cũng đang trong quá trình nghiên cứu, đánh giá.
“Để bảo vệ lợi nhuận dài hạn, chúng tôi sẽ đẩy mạnh đa dạng hóa sản phẩm (tăng tỷ trọng NPK, tự doanh xuất nhập khẩu TAP, MOP, tăng cường xuất khẩu), đồng thời khai thác mạnh các mảng kinh doanh mới như khí công nghiệp hay chế biến sau thu hoạch”.
Định hướng phát triển là một trong những nội dung được HĐQT DCM dự trình cổ đông trong đại hội sắp tới. Theo đó, Doanh nghiệp đặt mục tiêu chuyển từ nhà sản xuất đơn thuần thành hệ sinh thái nông nghiệp bền vững.
Chiến lược được thiết kế theo 2 trục chính, gồm chiều sâu - từ sản phẩm đơn lẻ sang bộ giải pháp nông nghiệp thông minh công nghệ cao, phát triển khí công nghiệp và hóa chất; và chiều ngang - mở rộng sang các lĩnh vực liền kề, tích hợp kinh tế nông nghiệp toàn diện, phát triển công nghệ sinh học, chế biến sau thu hoạch.
Lợi nhuận 9 tháng bứt phá
Về mục tiêu tài chính, DCM đặt mục tiêu tốc độ tăng doanh thu bình quân giai đoạn 2031-2035 đạt 11%/năm; duy trì mức 2-4%/năm trong giai đoạn 2036-2050. Tỷ trọng đóng góp doanh thu từ kinh doanh quốc tế dự kiến chiếm 31-40%, các sản phẩm mới sẽ đóng góp tới 42-68% trong giai đoạn 2031-2050. Tỷ suất sinh lời trên tài sản (ROA) bình quân hàng năm tối thiểu 5% và trên vốn chủ sở hữu (ROE) tối thiểu 10%.
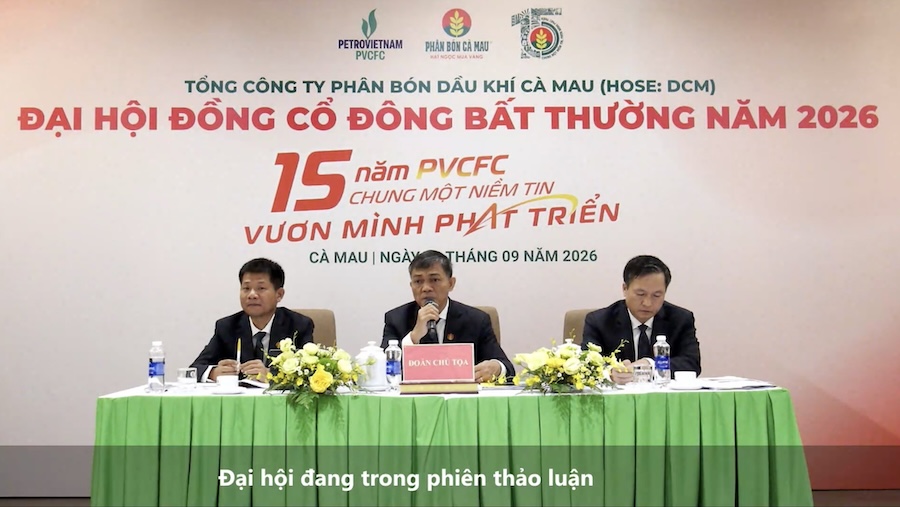
ĐHĐCĐ bất thường 2026 của DCM vào sáng ngày 23/09 (ảnh chụp màn hình)
|
Chia sẻ tại đại hội, Tổng Giám đốc Nguyễn Thanh Tùng cho biết, các chỉ tiêu về sản lượng, doanh thu và lợi nhuận trong 9 tháng đầu năm đều bứt phá, ước vượt từ 4% đến 10% so với kế hoạch đề ra. Đáng nói, sau nửa đầu năm, DCM đã sớm vượt tới 57% mục tiêu lãi sau thuế cả năm, dù mới thực hiện được 68% kế hoạch doanh thu, lần lượt đạt gần 1.86 ngàn tỷ và gần 12 ngàn tỷ đồng. Dù vậy, bên cạnh kế hoạch trình ĐHĐCĐ, DCM còn một kế hoạch sản xuất riêng, thách thức hơn do PVN giao phó. Nếu thông báo của ông Tùng liên quan đến kế hoạch này, khả năng kết quả quý 3 của DCM vẫn đang rất tích cực.
Để chuẩn bị cho chiến lược mới, đại hội cũng đã thông qua việc bổ sung ngành nghề kinh doanh, thêm lĩnh vực "khí công nghiệp" vào nhóm bán buôn hóa chất và bổ sung hoạt động dịch vụ hỗ trợ vận tải, logistics. Doanh nghiệp cho biết việc bổ sung này nhằm phục vụ cho Dự án Sản xuất, kinh doanh Khí công nghiệp (bao gồm Argon lỏng) đang chuẩn bị triển khai, cũng như phát triển chuỗi cung ứng logistics phục vụ vùng nguyên liệu sắp tới.
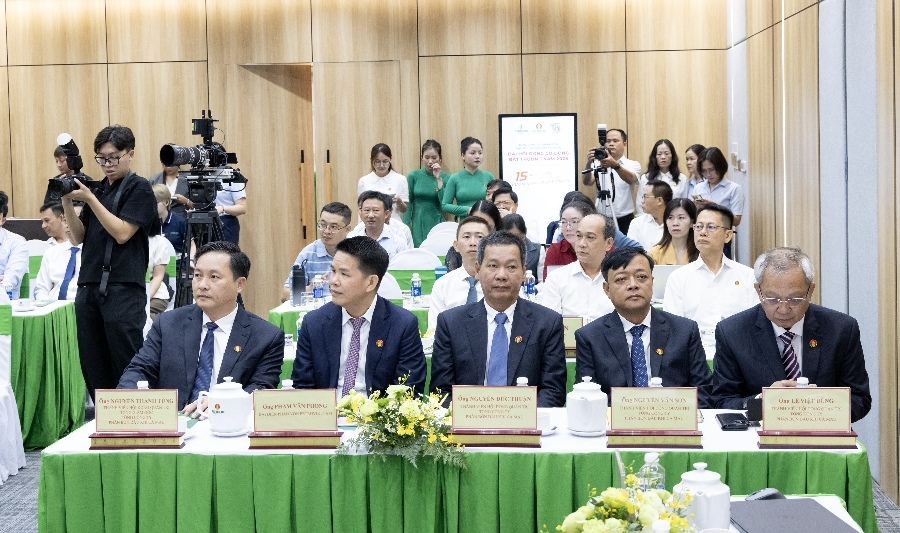
Ông Phạm Văn Phong (thứ 2 từ trái sang). Ảnh: PVCFC
|
Bên cạnh đó, đại hội đã thông qua việc bầu bổ sung ông Phạm Văn Phong vào Thành viên HĐQT, do công ty mẹ là PetroVietnam đề cử.
Ông Phạm Văn Phong không phải cái tên xa lạ với hệ sinh thái PVN, từng giữ vị trí chủ chốt tại PV GAS là Tổng Giám đốc và Thành viên HĐQT, đến khi miễn nhiệm tại ĐHĐCĐ bất thường 2026 của PV GAS (tổ chức sáng 14/09).
Châu An