
Triển vọng ngành bảo hiểm phi nhân thọ nửa cuối năm 2026: Áp lực bồi thường sau bão và quy luật phân hóa vốn
Triển vọng ngành bảo hiểm phi nhân thọ nửa cuối năm 2026: Áp lực bồi thường sau bão và quy luật phân hóa vốn
Sau nửa chặng đường của năm 2026, bức tranh thực hiện kế hoạch kinh doanh của nhóm doanh nghiệp bảo hiểm niêm yết đã lộ diện sự phân hóa rõ nét. Bên cạnh những điểm sáng vượt tiến độ, áp lực chi phí bồi thường tồn đọng từ mùa bão cũ cùng các dự báo thời tiết dị thường nửa cuối năm đang đặt ra nhiều thách thức cho đà hoàn thành mục tiêu cả năm của toàn ngành.
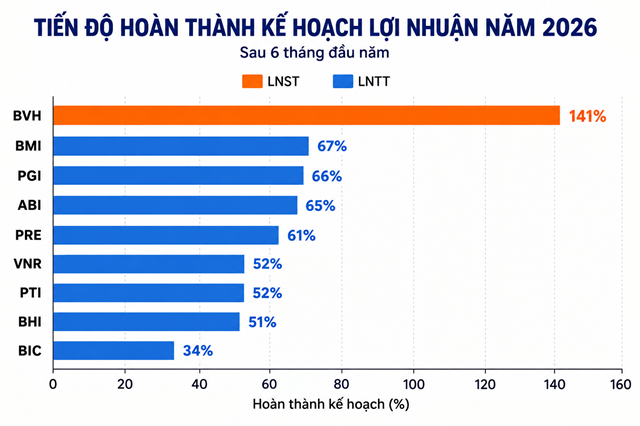
Tiến độ thực hiện kế hoạch lợi nhuận sau 6 tháng
Theo dữ liệu từ VietstockFinance, sau 6 tháng đầu năm 2026, phần lớn doanh nghiệp bảo hiểm phi nhân thọ và tái bảo hiểm niêm yết đã đạt tiến độ tương đối khả quan so với mục tiêu đề ra cho cả năm.
Nguồn: VietstockFinance
|
Dẫn đầu toàn ngành về tiến độ kế hoạch là Tập đoàn Bảo Việt (BVH). Nhờ sự bứt phá từ mảng đầu tư tài chính, BVH ghi nhận lợi nhuận sau thuế 6 tháng đạt 1,863 tỷ đồng, đồng thời vượt 41% kế hoạch lợi nhuận cả năm (1,320 tỷ đồng).
Bên cạnh đó, nhóm doanh nghiệp đạt tiến độ tốt (trên 60% kế hoạch) gồm có: BMI đạt 227 tỷ đồng (67% kế hoạch 340 tỷ đồng), PGI đạt 215 tỷ đồng (đạt 66% kế hoạch 325 tỷ đồng), ABI đạt 228 tỷ đồng (đạt 65% kế hoạch 350 tỷ đồng) và PRE đạt 180 tỷ đồng (đạt 61% kế hoạch 296 tỷ đồng).
Ngoài ra, nhóm bám sát tiến độ trung bình (đạt quanh mức 50% kế hoạch) ghi nhận VNR đạt 290 tỷ đồng (52% kế hoạch 560 tỷ đồng), PTI đạt 166 tỷ đồng (52% kế hoạch 320 tỷ đồng) và BHI đạt 25 tỷ đồng (51% kế hoạch 49 tỷ đồng).
Ở chiều ngược lại, Bảo hiểm BIDV (BIC) ghi nhận tiến độ chậm nhất trong nhóm khi lợi nhuận trước thuế 6 tháng đạt 267 tỷ đồng, mới chỉ hoàn thành 34% mục tiêu năm (780 tỷ đồng).
Số cơn bão giảm nhưng rủi ro không giảm
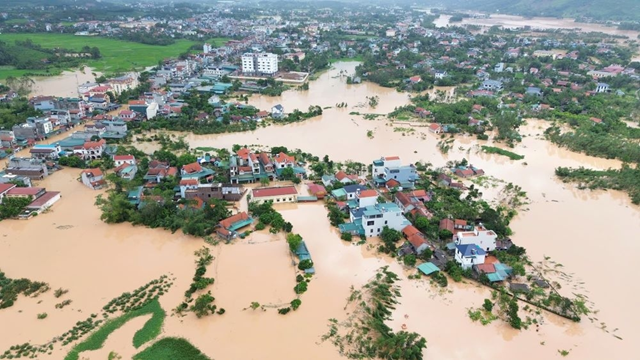
Số cơn bão giảm nhưng rủi ro không giảm. Ảnh: Internet
|
Ở quy mô toàn ổ bão Tây Bắc Thái Bình Dương, Tropical Storm Risk dự báo mùa bão 2026 hoạt động cao hơn khoảng 25% so với trung bình lịch sử, mạnh nhất kể từ năm 2015, với 18 cơn đạt cấp bão cuồng phong, trong đó 11 cơn có cường độ mạnh, so với mức trung bình 10 năm lần lượt là 14.2 và 8.4 cơn. Trung tâm Dự báo thời tiết hạn vừa châu Âu cũng dự báo số cơn cao hơn mức bình thường, trong khi Weathernews đưa ra dự báo cả mùa có 27-29 cơn, thuộc nhóm trên mức bình thường.
Trong khi đó, ở quy mô Biển Đông, cơ quan khí tượng Việt Nam dự báo từ tháng 8 đến tháng 12/2026, số lượng áp thấp nhiệt đới và bão hoạt động trên Biển Đông cũng như ảnh hưởng trực tiếp đến đất liền có khả năng thấp hơn trung bình nhiều năm. Mức trung bình nhiều năm là khoảng 9.3 cơn trên Biển Đông và 3.9 cơn đổ bộ. Bản tin gần đây nhất dự báo khoảng 8-10 cơn trên Biển Đông từ nay tới cuối năm, trong đó 3-5 cơn có khả năng ảnh hưởng đến đất liền.
Theo Chuyên gia kinh tế Trần Nguyên Đán, 2 bức tranh trên không mâu thuẫn mà xuất phát từ tác động của El Nino. Giữa tháng 7/2026, nhiệt độ mặt nước biển khu vực NINO3.4 cao hơn trung bình nhiều năm khoảng 1.3 độ C. Xác suất El Nino đạt cường độ mạnh đến rất mạnh được dự báo khoảng 90% trong giai đoạn tháng 8-10/2026 và tăng lên 95% trong thời kỳ tháng 11/2026 - 1/2027.
Theo ông Đán, trong pha nóng, vùng hình thành bão dịch về phía đông. Bão di chuyển quãng đường dài hơn trên mặt biển ấm nên có nhiều thời gian tích lũy năng lượng. Do đó, số cơn đi vào Biển Đông có thể giảm nhưng những cơn xuất hiện lại có xác suất đạt cường độ mạnh cao hơn.
Cơ quan khí tượng cũng lưu ý dưới tác động của El Nino, nguy cơ xuất hiện bão mạnh hoặc rất mạnh gia tăng, đồng thời từ tháng 9 đến tháng 12, trọng tâm ảnh hưởng có xu hướng dịch xuống Trung Bộ và phía Nam. Guy Carpenter, sử dụng mô hình học máy phối hợp với Đại học Phúc Đán, cũng dự báo số cơn hình thành ở Tây Bắc Thái Bình Dương gần mức bình thường nhưng số cơn đổ bộ có sự phân bổ lại theo khu vực.
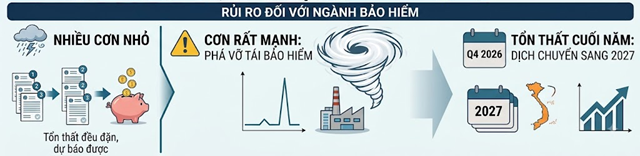
Triển vọng ngành bảo hiểm nửa cuối năm 2026. Ảnh: Minh họa
|
Động lực tăng trưởng nửa cuối năm: Phân hóa theo quy mô vốn
Đánh giá các yếu tố tác động đến hoạt động ngành bảo hiểm trong nửa cuối năm 2026, chuyên gia Trần Nguyên Đán cho rằng đây sẽ là giai đoạn phân hóa rõ hơn, với ranh giới phân hóa nằm ở quy mô vốn thay vì chỉ ở khả năng kinh doanh của từng doanh nghiệp.
Thứ nhất, danh mục đầu tư bị ràng buộc bởi nghĩa vụ chi trả đột xuất. Doanh nghiệp phi nhân thọ có thể phải bồi thường vài trăm tỷ đồng trong vòng vài tuần sau 1 cơn bão. Vì vậy, tài sản đầu tư buộc phải có tính thanh khoản cao, chủ yếu gồm tiền gửi, chứng chỉ tiền gửi và trái phiếu Chính phủ. Tuy nhiên, thanh khoản càng cao thì lợi suất càng thấp. Do đó, đây là sự đánh đổi khó tránh và cũng là lý do hoạt động đầu tư của khối phi nhân thọ chủ yếu đóng vai trò san sẻ khó khăn trong những năm có mức bồi thường lớn, thay vì trở thành nguồn tạo lợi nhuận chính như ở khối nhân thọ.
Thị trường trái phiếu sôi động và lãi suất biến động cũng có thể tác động theo 2 chiều. Khi lãi suất tăng, lợi suất tái đầu tư của các khoản tiền gửi đáo hạn được cải thiện, nhưng giá trị các trái phiếu đang nắm giữ có thể giảm và một phần phải ghi nhận đánh giá lại. Những doanh nghiệp khớp được kỳ hạn tài sản với kỳ hạn nghĩa vụ sẽ chịu ít biến động hơn.
Thứ hai, lợi thế đầu tư chỉ dành cho doanh nghiệp có vốn lớn. Quy mô nguồn tiền tạm giữ quyết định thu nhập đầu tư tuyệt đối. Các doanh nghiệp vừa và nhỏ không có nguồn tiền này buộc phải tìm kiếm lợi nhuận từ hoạt động bảo hiểm gốc, trong khi đây lại là mảng đang cạnh tranh gay gắt về phí.
Trong 6 tháng đầu năm 2026, bảo hiểm PVI đạt tổng doanh thu 17,167 tỷ đồng và lợi nhuận trước thuế 1,006 tỷ đồng, hoàn thành 103.2% kế hoạch lợi nhuận cả năm, trong khi nhiều doanh nghiệp quy mô nhỏ ghi nhận lợi nhuận giảm do chi phí bồi thường và chi phí quản lý tăng nhanh hơn doanh thu.
Áp lực này được dự báo còn gia tăng do yêu cầu pháp lý. Luật sửa đổi, bổ sung một số điều của Luật Kinh doanh bảo hiểm được Quốc hội thông qua ngày 10/12/2025 giữ nguyên mốc áp dụng mô hình vốn trên cơ sở rủi ro từ ngày 01/01/2028. Trong giai đoạn 2028-2030, doanh nghiệp phải theo dõi, quản lý vốn, tính tỷ lệ an toàn vốn và có lộ trình tăng vốn theo quy mô rủi ro.
Bên cạnh đó, khi vốn yêu cầu gắn với quy mô rủi ro thực tế, các doanh nghiệp nhỏ nhưng nắm giữ nhiều tài sản kỹ thuật sẽ phải đối mặt với chi phí vốn cao hơn. Vì vậy, sức ép hợp nhất và tăng vốn trong khối phi nhân thọ có thể xuất hiện sớm hơn mốc 2028.
Thứ ba, nền kinh tế đang ủng hộ mảng bảo hiểm gốc. AM Best duy trì đánh giá triển vọng ổn định đối với thị trường phi nhân thọ Việt Nam dựa trên sự phục hồi của xuất khẩu điện tử và dòng vốn FDI gia tăng. FDI gia tăng đồng nghĩa với sự xuất hiện của nhà xưởng, dây chuyền mới và lượng hàng hóa vận chuyển lớn hơn, qua đó thúc đẩy nhu cầu bảo hiểm tài sản kỹ thuật và hàng hải.
Đây được xem là động lực tăng trưởng thực chất của mảng bảo hiểm gốc trong nửa cuối năm, không phụ thuộc vào thị trường tài chính. Doanh thu của ngành bảo hiểm trong nửa cuối năm sẽ đến từ sự phục hồi của mảng bảo hiểm gốc, trong khi lợi nhuận phụ thuộc vào diễn biến mùa bão lũ và quy mô danh mục đầu tư. Đây là 2 yếu tố cần được tách biệt khi đánh giá triển vọng kinh doanh của các doanh nghiệp bảo hiểm
Mai Quốc