Tập san IR Awards 2026: Quản trị niềm tin - Kiến tạo giá trị
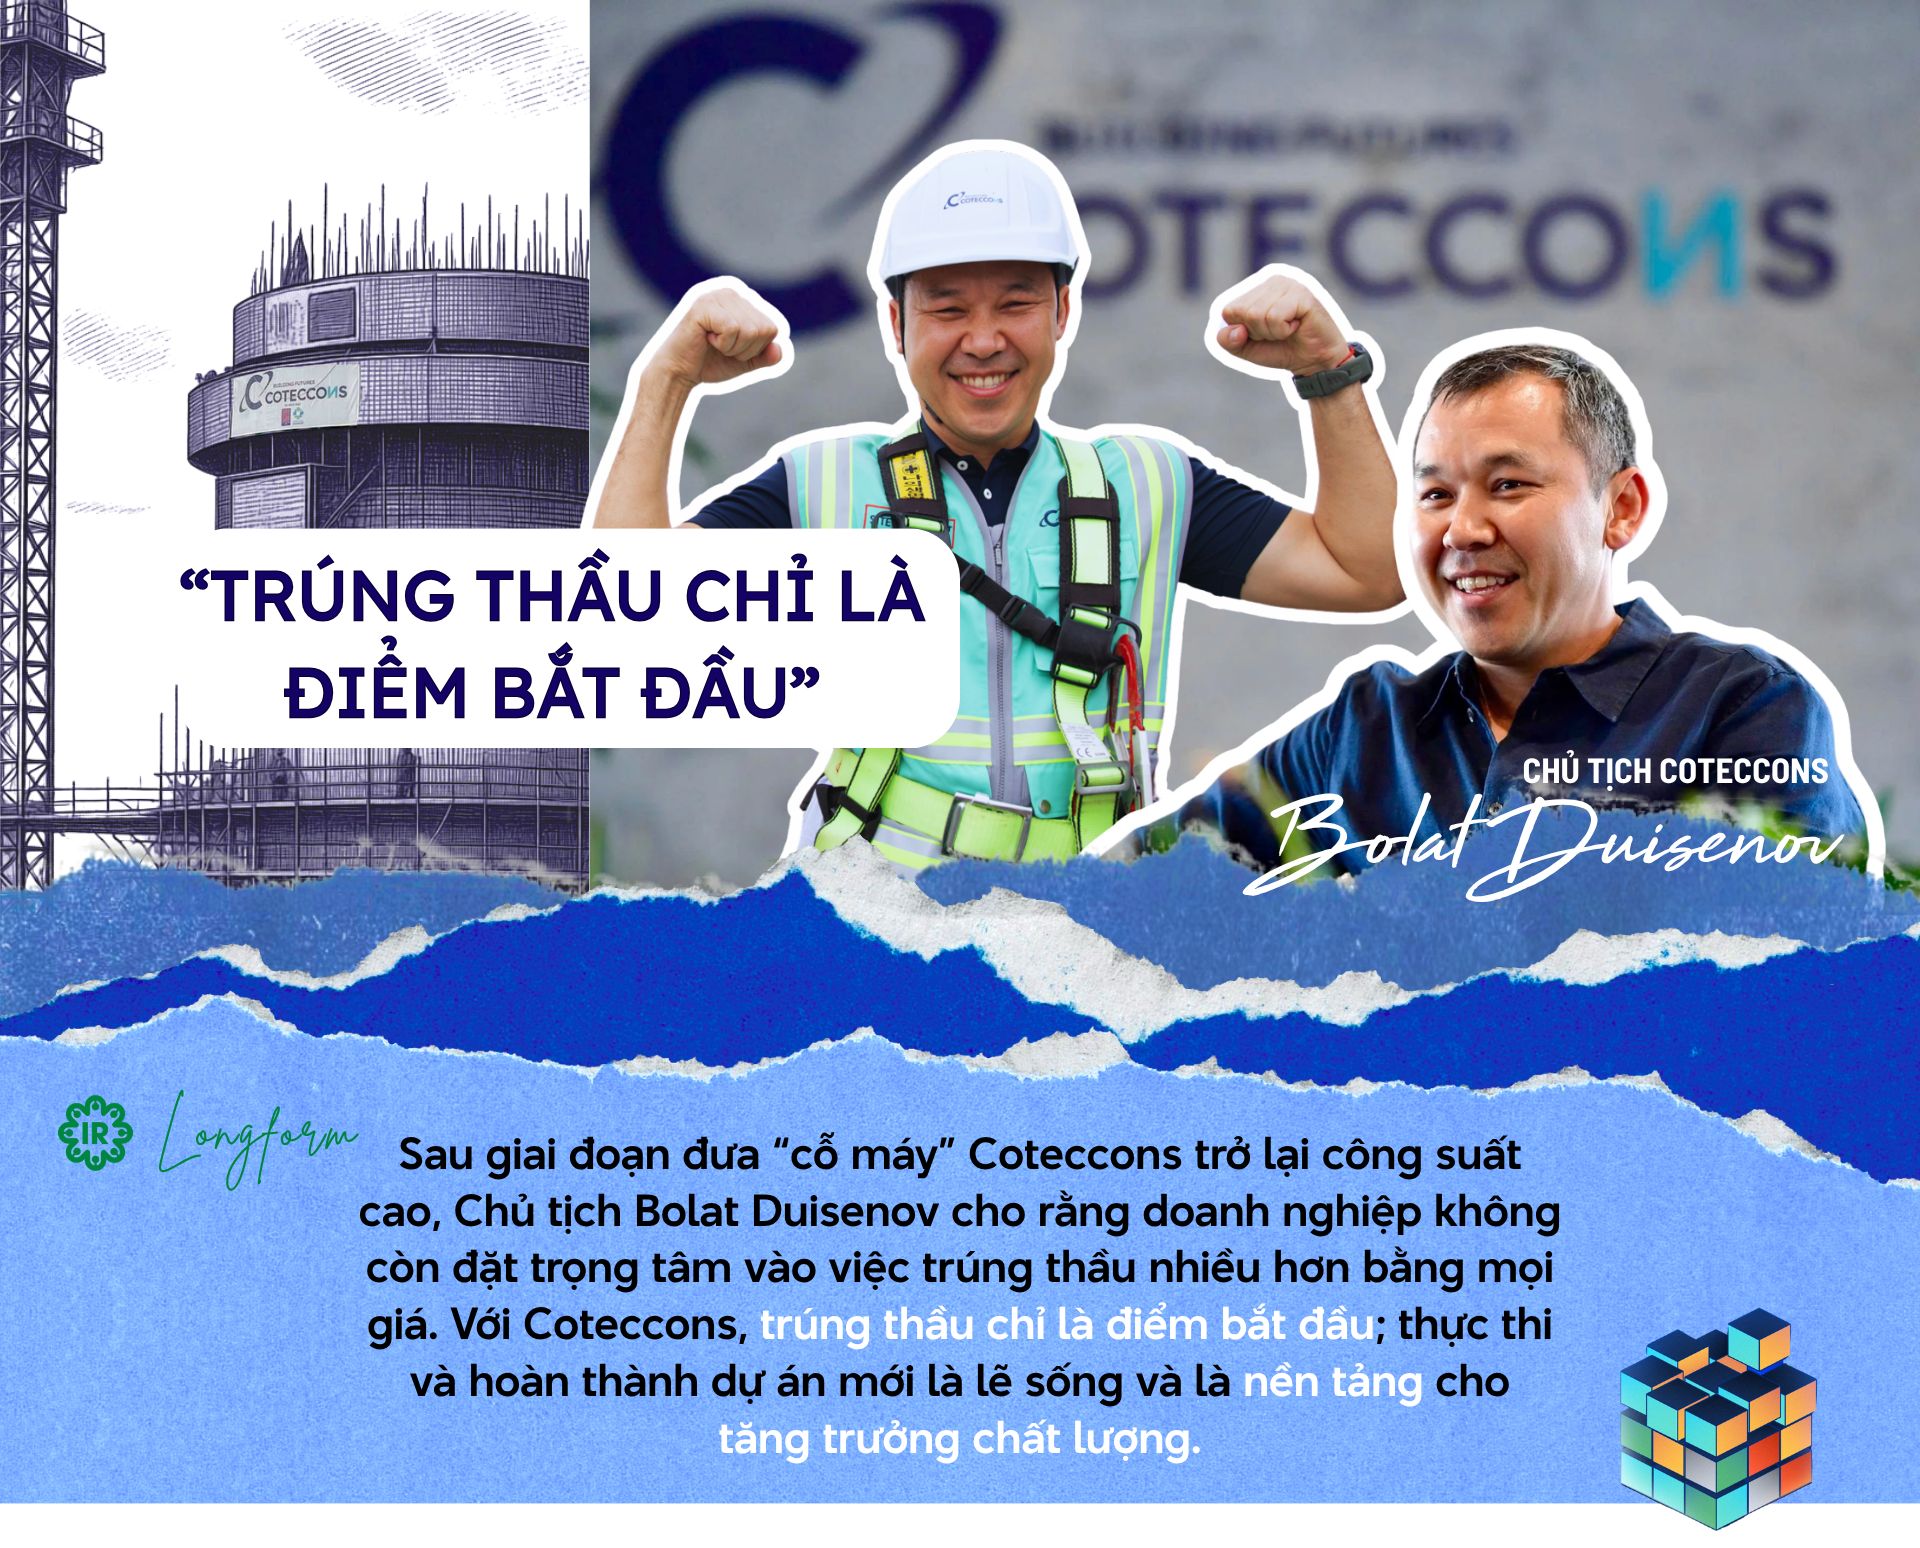
Chủ tịch Bolat Duisenov: “Với Coteccons, trúng thầu mới chỉ là điểm bắt đầu”
Sau giai đoạn đưa “cỗ máy” Coteccons trở lại công suất cao, Chủ tịch Bolat Duisenov cho rằng doanh nghiệp không còn đặt trọng tâm vào việc trúng thầu bằng mọi giá. Trong cuộc trao đổi với người viết, ông chia sẻ về bước chuyển từ mở rộng quy mô sang nâng hiệu quả, các động lực tăng trưởng mới và cách Coteccons củng cố niềm tin với nhà đầu tư.
- Khoảng 4-5 năm trước, ông từng ví Coteccons như một “cỗ máy” chỉ chạy được 70-80% công suất. Cỗ máy đó bây giờ ra sao?
Chủ tịch Bolat Duisenov: 4-5 năm trước, Coteccons đứng trước một “khủng hoảng kép”: vừa chịu tác động nặng nề của COVID-19, vừa trải qua những biến động ở cấp lãnh đạo. Một “cỗ máy” lớn như Coteccons khi đó chỉ có thể vận hành ở khoảng 70-80% công suất.
Lúc ấy, tôi và đội ngũ chọn hướng đi khá rõ là “Sales Mode”. Việc đầu tiên là phải đưa cỗ máy trở lại công suất tối đa. Chúng tôi mở rộng thị trường, xây dựng lại niềm tin với khách hàng và tạo đủ khối lượng công việc để toàn bộ hệ thống có thể chạy trở lại.
4 năm sau, tình hình đã rất khác. Doanh thu tăng bình quân 30-40% mỗi năm và quan trọng hơn, Coteccons hôm nay vận hành ở công suất cao hơn, hiệu quả hơn. Khi quy mô đã đủ lớn, lợi thế kinh tế theo quy mô bắt đầu xuất hiện. Nói đơn giản, mỗi đồng doanh thu mới không còn kéo chi phí tăng lên theo cùng một tỷ lệ như trước, nhờ đó chúng tôi có thêm dư địa để cải thiện biên lợi nhuận.
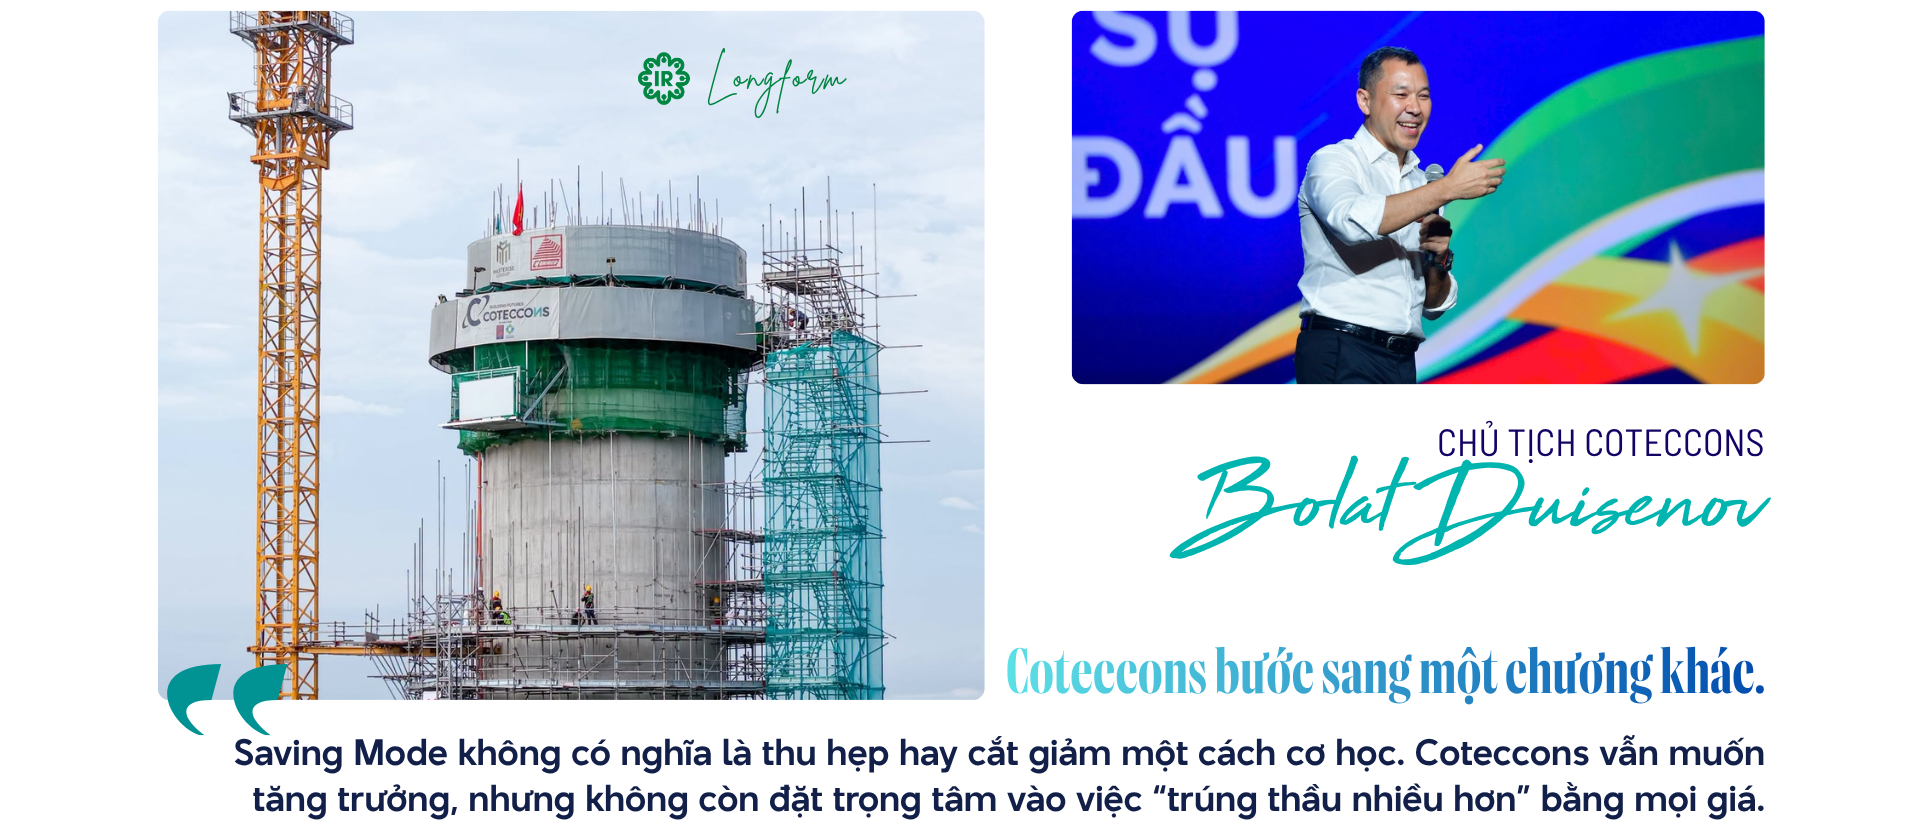
Và đây là lúc Coteccons bước sang một chương khác.
- Chương khác mà ông nói đến là “Saving Mode”? Nghe khá giống một chương trình cắt giảm chi phí.
- Không phải.
Saving Mode không có nghĩa là thu hẹp hay cắt giảm một cách cơ học. Coteccons vẫn muốn tăng trưởng, nhưng không còn đặt trọng tâm vào việc “trúng thầu nhiều hơn” bằng mọi giá. Việc cần làm lúc này là khiến hệ thống đã xây được trong những năm qua chạy tốt hơn: dùng nguồn lực hiệu quả hơn, giảm những phần lãng phí, tối ưu thiết kế, vật liệu và giải pháp thi công, rút ngắn tiến độ, kiểm soát chi phí và nâng chất lượng công trình.
Nói cách khác, chúng tôi vẫn muốn cỗ máy lớn lên, nhưng nó cũng phải ngày càng khỏe hơn.
- Vậy ông nhìn vào đâu để biết Coteccons đang thực sự làm hiệu quả hơn?
- Năm tài chính 2026 đã cho thấy những tín hiệu đầu tiên khá rõ. Doanh thu đạt 34.34 ngàn tỷ đồng, tăng 38%; lợi nhuận sau thuế đạt 788 tỷ đồng, tăng 73%, gần gấp đôi tốc độ tăng doanh thu. Biên lợi nhuận ròng lên 2.3%.
Nhưng với tôi, không chỉ có lợi nhuận. Dòng tiền từ hoạt động kinh doanh chuyển từ âm 1.2 ngàn tỷ đồng sang dương hơn 800 tỷ đồng. Tiền mặt tăng lên gần 8 ngàn tỷ đồng. Khoản phải thu gần như không tăng dù doanh thu tăng 38%.
Một con số khác tôi đặc biệt quan tâm là tỷ lệ khách hàng quay lại, hay repeat sales, trong hợp đồng ký mới đạt 72%. Với tôi, đây mới là những con số đáng nói. Khách hàng quay lại nghĩa là họ tiếp tục chọn Coteccons. Dòng tiền và bảng cân đối tốt hơn cho thấy hệ thống đang trưởng thành. Lợi nhuận tăng nhanh hơn doanh thu cho thấy chúng tôi bắt đầu biến quy mô thành hiệu quả.
Nếu 4 năm trước câu hỏi là “Làm sao đưa cỗ máy trở lại công suất tối đa?”, thì hôm nay câu hỏi đã khác: “Làm sao để cỗ máy đó chạy ngày càng hiệu quả hơn?”.
Doanh thu mở rộng cùng đà phục hồi lợi nhuận
Giai đoạn 2021 - FY2026 · Đơn vị: tỷ đồng
- Nhưng Coteccons vẫn đặt mục tiêu tăng khá nhanh trong năm tài chính 2027?
- Đúng. Chúng tôi đặt mục tiêu doanh thu tăng 20-25%, lợi nhuận sau thuế tăng 25-30%.
Điểm đáng chú ý là lợi nhuận vẫn được đặt mục tiêu tăng nhanh hơn doanh thu. Bên cạnh đó, các mảng ngoài dân dụng phải chiếm ít nhất 40% doanh thu, vòng quay tiền dưới 75 ngày và các công ty thành viên tiếp tục tăng trưởng cao hơn năm trước.
Chúng tôi không xem đây là cuộc chạy đua xem ai lớn hơn. Tinh thần “cân bằng là bền vững” nằm ở chỗ đó. Vẫn phải tăng trưởng, nhưng phải đi cùng hiệu quả, dòng tiền và sức khỏe của bảng cân đối kế toán.
Khi nền doanh thu đã được xây dựng, hệ thống và con người trưởng thành hơn, bảng cân đối khỏe hơn và chất lượng khách hàng tốt hơn, chúng tôi có cơ sở để kỳ vọng lợi nhuận sẽ tăng nhanh hơn doanh thu trong những năm tới.
- Coteccons đang có backlog khoảng 70 ngàn tỷ đồng. Với ông, con số này là niềm vui hay áp lực?
- Chắc chắn là tín hiệu tích cực. Nhưng backlog chỉ thực sự có giá trị khi nó được chuyển thành doanh thu, lợi nhuận và dòng tiền một cách an toàn, đúng tiến độ và có kỷ luật. Đó là lý do chúng tôi không còn quá tập trung vào việc công bố từng dự án vừa trúng thầu như những “tin tức mì ăn liền” để thu hút sự chú ý trong ngắn hạn.
Với Coteccons, trúng thầu chỉ là điểm bắt đầu. Thực thi và hoàn thành dự án mới là lẽ sống và là nền tảng cho tăng trưởng chất lượng.
Vì vậy, ngoài con số backlog, chúng tôi nhìn vào chất lượng phía sau gồm bao nhiêu đến từ khách hàng quay lại, cơ cấu dự án có đủ đa dạng không và cuối cùng những hợp đồng đó có chuyển thành doanh thu, lợi nhuận, dòng tiền trong 2-3 năm tới hay không.
- Nhưng xây dựng vốn là ngành biên lợi nhuận khá mỏng. Chỉ cần vật liệu, nhân công hay tiến độ thay đổi là bài toán có thể khác ngay. Coteccons giữ biên lợi nhuận bằng cách nào?
- Xây dựng là một ngành rất phức tạp. Trên các công trường Coteccons, mỗi ngày có khoảng 40,000 công nhân. Có thể hiểu là hàng chục ngàn đầu việc phải chạy cùng lúc. Vì thế, biên lợi nhuận không được bảo vệ bằng một quyết định lớn nào đó. Nó đến từ hàng trăm quyết định nhỏ được làm đúng mỗi ngày.
Chúng tôi có ba “lớp khiên”.
Lớp đầu tiên nằm ngay từ lúc đấu thầu. Coteccons ưu tiên những chủ đầu tư có năng lực tài chính tốt, điều kiện thanh toán rõ ràng, những dự án phù hợp với năng lực và đặc biệt là các dự án khó, có hàm lượng công nghệ cao.
Lớp thứ hai là chuỗi cung ứng. Chúng tôi tăng mua sắm tập trung, đa dạng nhà cung cấp, xây dựng các đối tác chiến lược và ký hợp đồng khung với một số nhóm vật tư quan trọng để giảm tác động khi giá biến động.
Lớp cuối cùng nằm ở công trường và hệ thống quản trị: chuẩn hóa quy trình, phối hợp tốt hơn giữa văn phòng với công trường, dùng BIM, AI và Value Engineering để giảm lãng phí, tối ưu thiết kế và tăng năng suất.
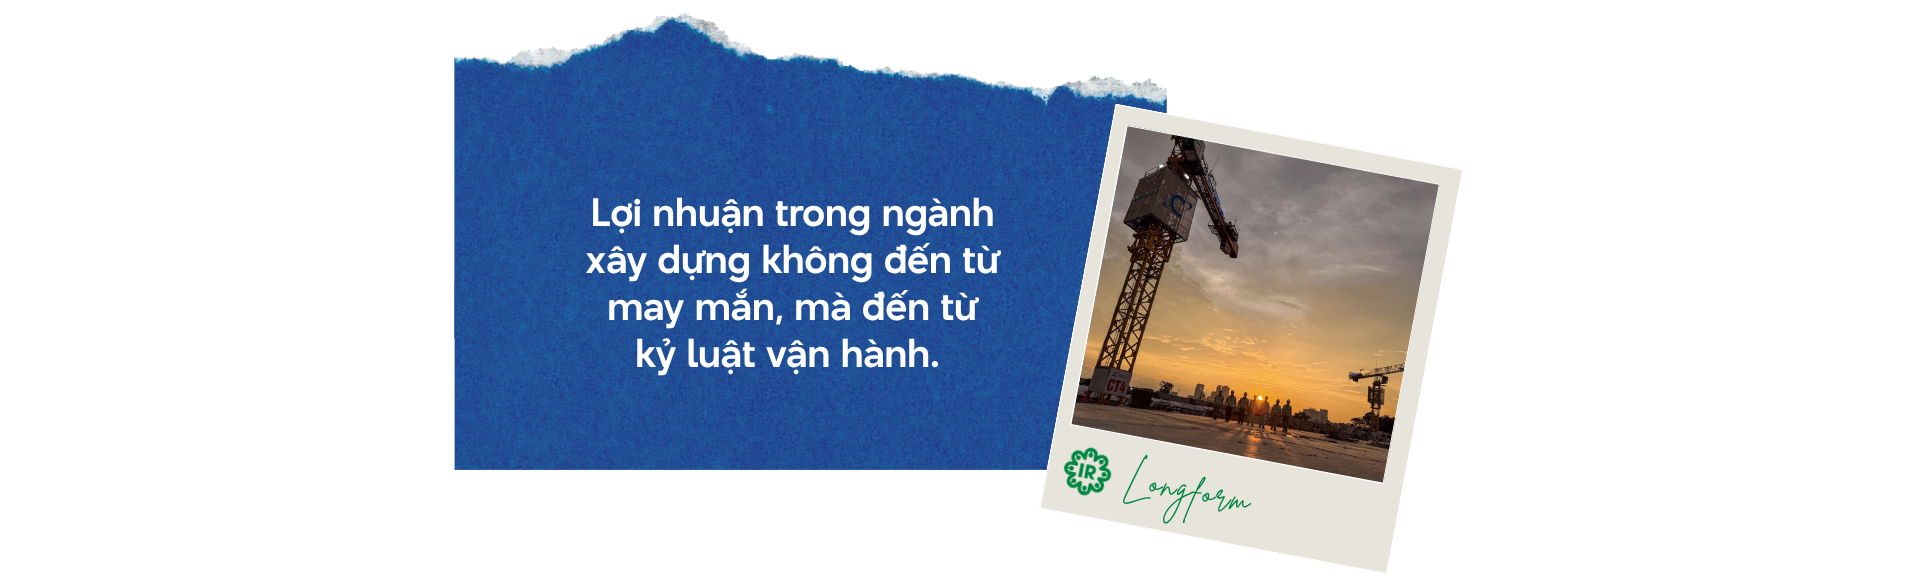
Tôi thường nói với đội ngũ rằng lợi nhuận trong ngành xây dựng không đến từ may mắn, mà đến từ kỷ luật vận hành.
- Nhìn rộng hơn, ông thấy cuộc chơi của các nhà thầu trong 3-5 năm tới sẽ khác gì hiện nay?
- Tôi nghĩ thị trường xây dựng Việt Nam không chỉ lớn lên mà cách cạnh tranh cũng sẽ thay đổi.
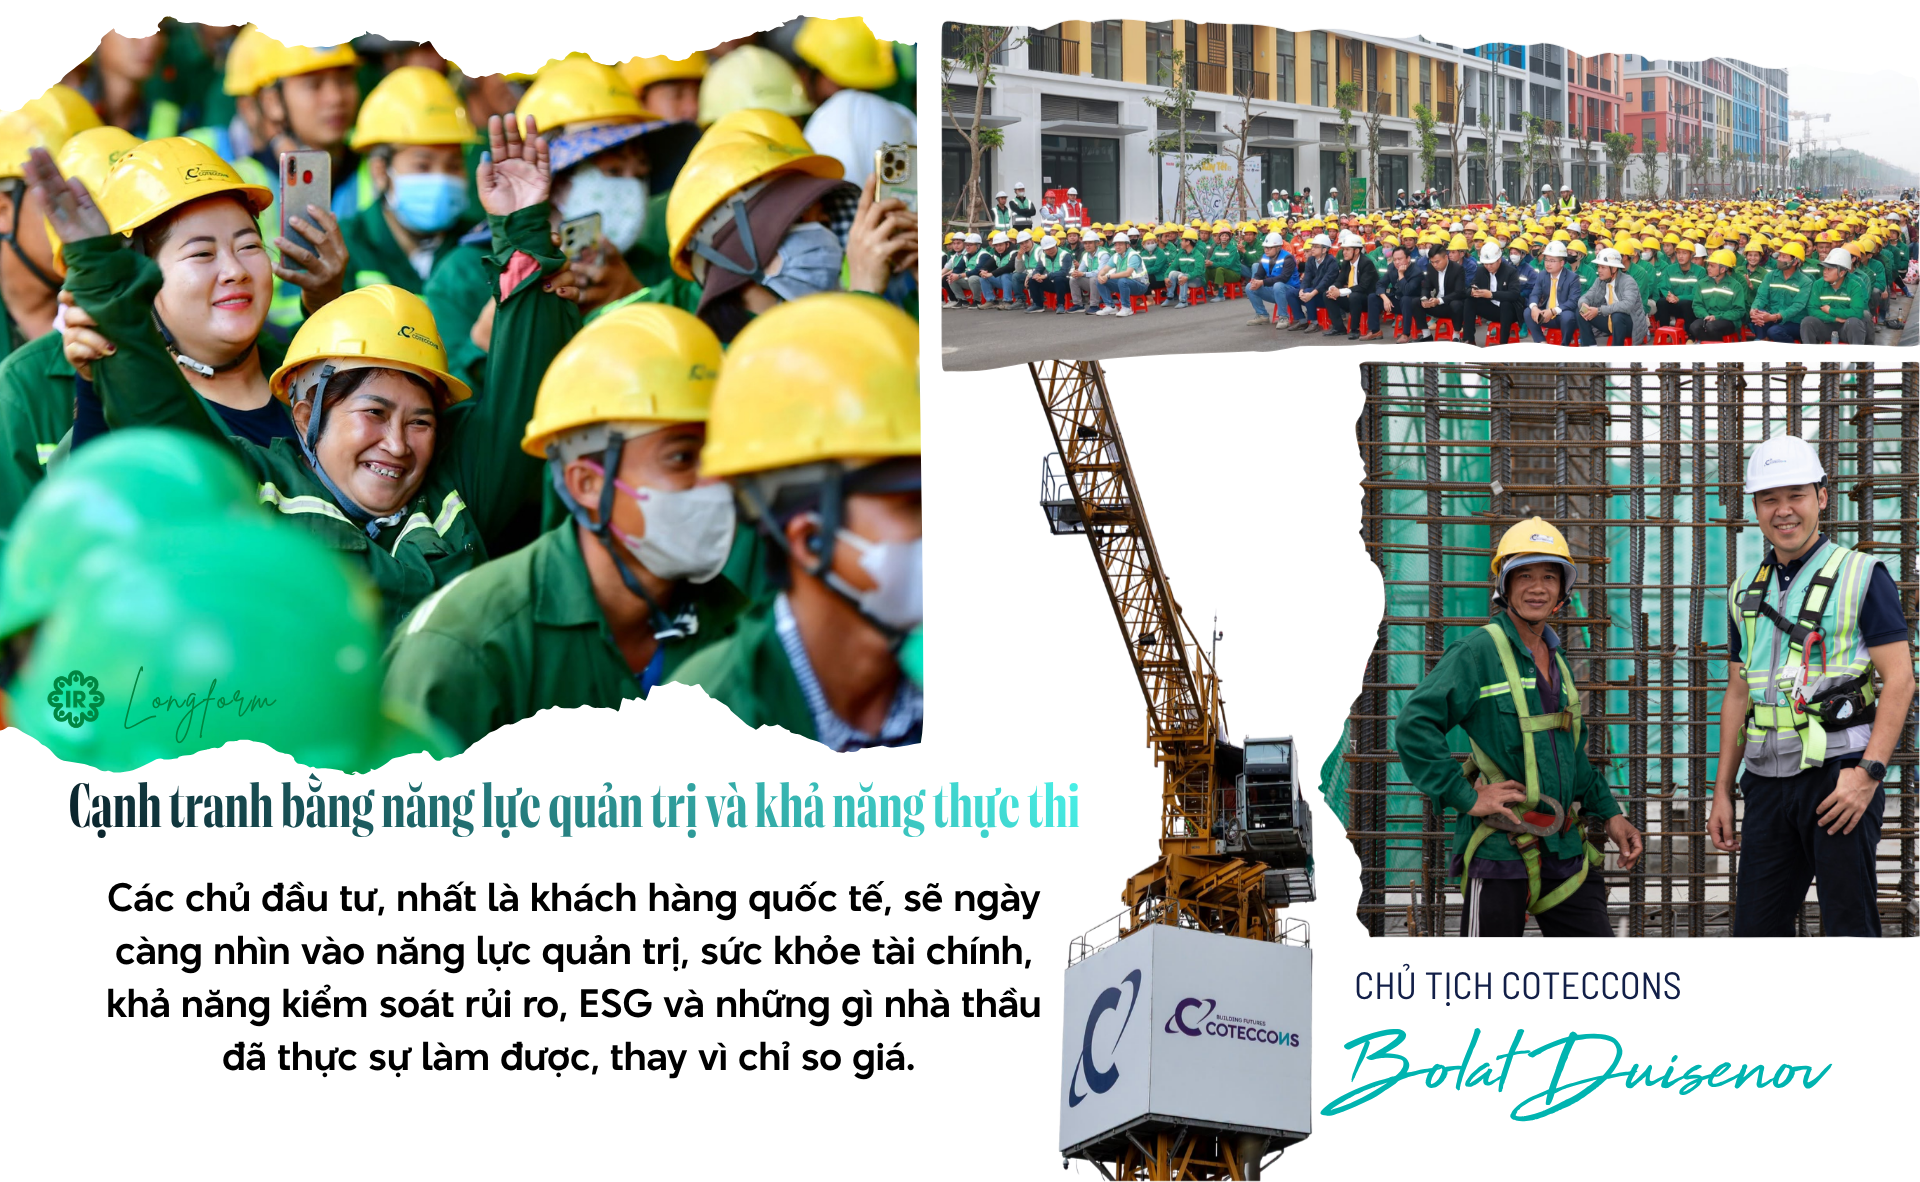
Đô thị hóa, đầu tư hạ tầng, dòng vốn FDI và nhu cầu đối với những công trình xanh, an toàn, đúng tiến độ sẽ tiếp tục mở ra nhiều cơ hội. Nhưng cơ hội sẽ không chia đều. Các chủ đầu tư, nhất là khách hàng quốc tế, sẽ ngày càng nhìn vào năng lực quản trị, sức khỏe tài chính, khả năng kiểm soát rủi ro, ESG và những gì nhà thầu đã thực sự làm được, thay vì chỉ so giá.
Đó là cuộc cạnh tranh mà Coteccons đang chuẩn bị: cạnh tranh bằng năng lực quản trị và khả năng thực thi. Với các dự án công nghiệp và FDI, ESG đang dần trở thành một “tấm giấy thông hành”. Còn ở hạ tầng, nhà thầu phải có tài chính, tốc độ, công nghệ và khả năng giữ cam kết về chất lượng.
- Nếu không thể cứ dựa vào xây dựng dân dụng, Coteccons sẽ tìm tăng trưởng ở đâu trong vài năm tới?
- Có ba hướng chúng tôi đang đi gồm: ra thị trường quốc tế, hạ tầng và mở rộng năng lực theo chiều sâu thông qua GEO Foundations.
Với Go Global, chúng tôi không có một công thức chung rồi mang áp cho mọi quốc gia. Mỗi thị trường cần một cách đi riêng. Có nơi Coteccons có thể làm tổng thầu, có nơi chúng tôi đi cùng một nhà thầu quốc tế. Những bước đầu tiên đã có tại Mỹ, Georgia, Kazakhstan, Đài Loan, Ấn Độ... Trong FY2026, doanh thu từ các thị trường này đạt gần 300 tỷ đồng, backlog khoảng 2 ngàn tỷ đồng chỉ sau một năm.
Con số này còn nhỏ nếu đặt cạnh quy mô hiện nay của Coteccons, nhưng điều quan trọng là chúng tôi đã bắt đầu chứng minh được năng lực ở các thị trường bên ngoài Việt Nam.
- Vậy Go Global chưa phải câu chuyện có thể nhìn kết quả sau một hai quý?
- Chắc chắn không.
Đây là cuộc chơi cần thời gian và sự kiên nhẫn.
Đi ra nước ngoài không đơn giản là nhận một dự án ở nước khác hay đưa kỹ sư Việt Nam sang làm việc. Muốn đứng được ở đó, toàn bộ hệ thống phải nâng chuẩn, từ quản lý thi công, quản trị rủi ro, tài chính, pháp lý đến ESG.
Xa hơn, chúng tôi muốn Coteccons có thể tham gia sâu hơn vào chuỗi giá trị xây dựng toàn cầu và đưa năng lực của kỹ sư Việt Nam ra thế giới.
- Còn hạ tầng thì sao? Coteccons muốn đi sâu đến mức nào?
- Hạ tầng là một trụ cột tăng trưởng dài hạn, nhưng cũng phải đi có chọn lọc. Coteccons đã và đang tham gia các dự án như Cầu Cần Giờ, Sân bay Gia Bình, Sân bay Long Thành và các dự án đường sắt cao tốc. Đây đều là những công trình có quy mô lớn, yêu cầu kỹ thuật và tiêu chuẩn thực thi cao.
Với chúng tôi, đây không chỉ là câu chuyện có thêm doanh thu. Những dự án đó buộc Coteccons phải nâng năng lực quản lý những công trình lớn và phức tạp hơn.
GEO Foundations lại giải một bài toán khác. Năng lực nền móng và kỹ thuật chuyên sâu giúp Coteccons có thể tham gia vào dự án sớm hơn, chủ động ở những hạng mục quan trọng và cung cấp một giải pháp đầy đủ hơn cho khách hàng. Có thể hiểu đơn giản: Go Global mở thêm thị trường, hạ tầng đưa chúng tôi vào những công trình lớn và khó hơn, còn GEO giúp Coteccons làm được nhiều phần việc hơn trong cùng một chuỗi giá trị.
Đây không phải những thứ sẽ tạo ra bước nhảy chỉ trong vài quý, nhưng chúng tôi kỳ vọng chúng sẽ trở thành động lực tăng trưởng trong 3-5 năm tới.
- Sau GEO Foundations, Coteccons có còn muốn mua thêm doanh nghiệp?
- Có thể, nhưng M&A với Coteccons không phải để mua thêm quy mô.
Chúng tôi tìm những doanh nghiệp bổ sung được thứ Coteccons đang thiếu hoặc muốn làm tốt hơn. GEO Foundations là một ví dụ. Năng lực về nền móng của họ bổ sung trực tiếp cho những gì Coteccons đang làm, nhất là khi chúng tôi muốn tham gia sâu hơn vào hạ tầng và đầu tư công.
Một doanh nghiệp mục tiêu phải phù hợp chiến lược dài hạn, bổ sung năng lực kỹ thuật hoặc thị trường, có văn hóa và cách vận hành có thể tích hợp được, đồng thời tạo ra giá trị có thể đo lường.
Có cách rất đơn giản để nhìn chuyện này: sau thương vụ, doanh nghiệp được mua phải mạnh hơn khi đứng trong hệ sinh thái Coteccons và Coteccons cũng phải mạnh hơn nhờ họ. Nếu không có hai điều đó thì thương vụ không có nhiều ý nghĩa.
- Đi ra nước ngoài, làm hạ tầng, nhận dự án lớn hơn... Có lúc nào con người trở thành điểm nghẽn?
- Con người vừa là điểm nghẽn, vừa là lợi thế cạnh tranh lớn nhất của ngành xây dựng. Trong giai đoạn này, Coteccons phải liên tục trả lời ba câu hỏi: làm sao trở thành lựa chọn số 1 của người giỏi, làm sao trở thành lựa chọn số 1 của khách hàng và làm sao có một nguồn doanh thu đủ đa dạng, bền vững.
Ba chuyện này thực ra nối với nhau.
Không có đội ngũ mạnh thì không thể làm dự án tốt. Làm không tốt thì khách hàng không quay lại. Mà không giữ được niềm tin của khách hàng thì tăng trưởng cũng khó bền vững. Khi dự án ngày càng lớn, phức tạp và trải ra nhiều nơi, cuộc cạnh tranh nhân sự sẽ gay gắt hơn, nhất là ở nhóm quản lý dự án, quản lý dòng tiền và các năng lực mới như ESG, công nghệ.
Chi phí tuyển dụng có thể tăng, nhưng chúng tôi không xem con người chỉ là một khoản chi phí. Đó là đầu tư cho năng lực thực thi dài hạn. Coteccons đang đào tạo và xây lộ trình nghề nghiệp cho đội ngũ bên trong, chuẩn hóa hệ thống nhân sự trên Workday, đồng thời tạo nguồn kế thừa qua chương trình NEXTGEN với các trường đại học. Việc Coteccons trở thành doanh nghiệp xây dựng đầu tiên được chứng nhận Great Place To Work cũng nằm trong hướng đi này.
Với tôi, muốn xây những công trình lớn thì trước hết phải xây được một đội ngũ đủ mạnh, đủ kỷ luật và cùng tin vào một mục tiêu.
- Coteccons thay đổi khá nhiều sau tái cấu trúc. Nhà đầu tư có dễ hiểu hết những thay đổi đó không?
- Đó chính là lý do cách chúng tôi làm IR cũng phải thay đổi.
Trước đây, người ta có thể nhìn IR chủ yếu là công bố thông tin. Nhưng với một ngành có chu kỳ dự án dài như xây dựng, chỉ đưa báo cáo tài chính là chưa đủ. Nhà đầu tư cần hiểu chiến lược đang đi đâu, dự án đang được thực hiện thế nào, doanh nghiệp đang đối mặt với rủi ro gì và xử lý ra sao.
Với tôi, IR không chỉ nói về những con số. IR phải đưa nhà đầu tư đến gần hơn với nơi những con số được tạo ra: công trường, con người, hệ thống quản trị và năng lực thực thi.
- Vì thế Coteccons đưa cả nhà đầu tư xuống công trường?
- Đúng.
Trong quý 4 FY2026, chúng tôi tổ chức các Site Tour. Cùng SSI, nhà đầu tư đến dự án The Metropole MP14; cùng HSC, họ đến Nhà hát Ngọc Trai, công trình do kiến trúc sư Renzo Piano thiết kế.
Một báo cáo hay một bộ slide có thể cho thấy con số. Nhưng khi đứng ở công trường, nhà đầu tư có thể nhìn thấy dự án phức tạp đến đâu, chất lượng thi công thế nào, cách đội ngũ tổ chức công việc, kiểm soát an toàn và thực hiện các tiêu chuẩn ESG. Đó cũng là cách tôi nhìn về một hoạt động IR tốt, không phải nói điều thị trường muốn nghe, mà là giúp thị trường hiểu đúng điều doanh nghiệp đang làm.
Niềm tin không thể chỉ được xây bằng những khẩu hiệu trên truyền thông. Cuối cùng, điều doanh nghiệp nói phải khớp với kết quả và với những gì đang diễn ra ngoài công trường.
- Vậy riêng với backlog 70 ngàn tỷ đồng, ông muốn nhà đầu tư nhìn thấy điều gì phía sau con số đó?
- Tôi muốn họ thấy cách số backlog đó được thực thi.
Không chỉ là hôm nay Coteccons thắng được bao nhiêu hợp đồng, mà các hợp đồng ấy đang chạy thế nào, tiến độ ra sao, an toàn thế nào, có tạo được lợi nhuận và dòng tiền không. Đó cũng là lý do chúng tôi theo dõi thêm tỷ lệ khách hàng quay lại, mức độ đa dạng của giá trị trúng thầu và cơ cấu doanh thu.
Chúng tôi muốn thu hút những nhà đầu tư có cùng cách nhìn dài hạn, họ không chỉ quan tâm Coteccons vừa thắng một gói thầu nào, mà muốn biết gói thầu đó sẽ tạo ra giá trị gì trong 2-3 năm tới.
- Sau hơn 30 cuộc gặp 1:1 cùng Shareholders’ Day, Earnings Call và Site Tour, nhà đầu tư hỏi ông nhiều nhất về chuyện gì?
- Những câu hỏi lặp lại khá rõ.
Biên lợi nhuận có giữ được không? Backlog có thực sự biến thành doanh thu và dòng tiền không? Hạ tầng sẽ đóng góp đến đâu? Giá vật liệu, nhân sự được kiểm soát thế nào? ESG có thực sự tạo ra lợi thế hay chỉ là một bộ tiêu chuẩn phải làm?
Nhưng điều quan trọng là những câu hỏi đó không dừng ở phòng IR. Chúng tôi tổng hợp lại rồi đưa ngược vào bên trong, đến Tài chính, Vận hành, Chuỗi cung ứng, Nhân sự, ESG... để các bộ phận cùng nhìn lại.
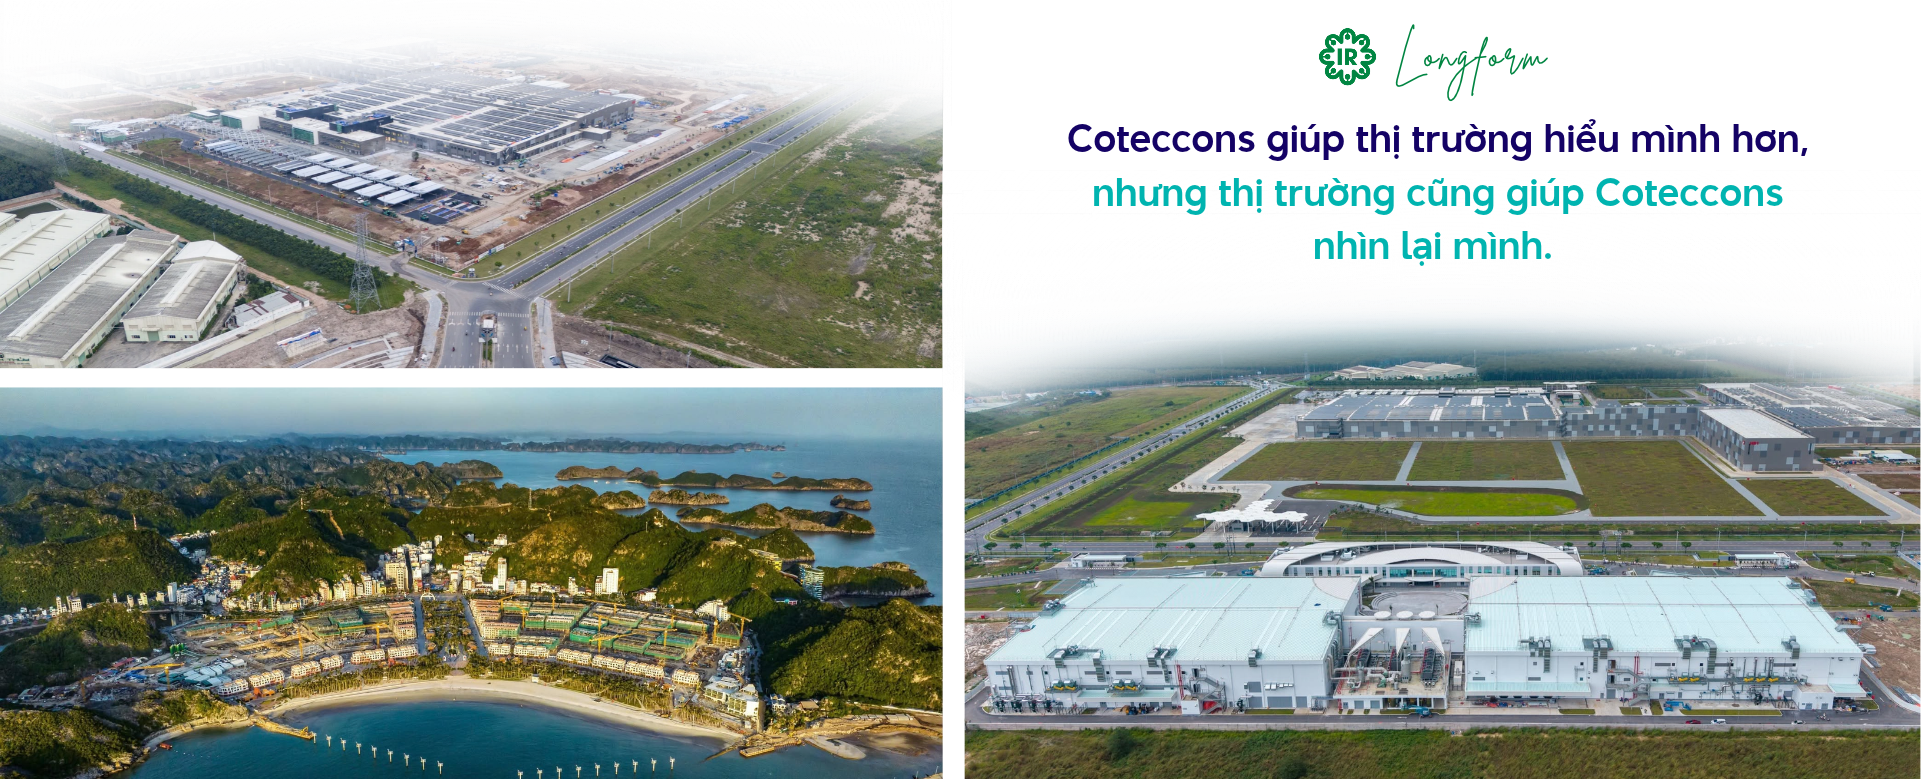
Vì vậy, với tôi, Shareholders’ Day, các cuộc gặp 1:1, Earnings Call hay Site Tour đều phải là kênh hai chiều. Coteccons giúp thị trường hiểu mình hơn, nhưng thị trường cũng giúp Coteccons nhìn lại mình.
Các báo cáo của công ty chứng khoán cũng là một cách để chúng tôi kiểm tra xem bên ngoài đang nhìn Coteccons thế nào. Chẳng hạn, Chứng khoán Phú Hưng từng nói đến một “vòng lặp tăng trưởng tích cực”: làm tốt thì khách hàng quay lại, khách hàng cũ giúp giảm rủi ro khi đấu thầu, backlog lớn lại cho phép Coteccons chọn dự án kỹ hơn. Maybank đánh giá tích cực về Coteccons nhờ vị thế thuận lợi để hưởng lợi từ chu kỳ đầu tư hạ tầng đang tăng tốc, cùng cơ hội từ các dự án FDI và bất động sản truyền thống.
Điều đáng quan tâm với tôi không phải đó là một lời khen. Quan trọng là thị trường có nhìn thấy điều chúng tôi đang cố làm hay không. Và nếu có khoảng cách giữa điều Coteccons muốn nói với điều thị trường đang hiểu, IR phải tự hỏi một câu rất thẳng: chúng ta cần giải thích tốt hơn, hay bản thân doanh nghiệp cần làm tốt hơn?
- Khi Coteccons bắt đầu có những quyết định vốn lớn hơn, như phát hành 1.4 ngàn tỷ đồng trái phiếu hay mua GEO Foundations, câu chuyện với nhà đầu tư có khó hơn?
- Chắc chắn.
Khi đó, nhà đầu tư không chỉ muốn biết Coteccons huy động bao nhiêu tiền hay mua công ty nào. Họ sẽ hỏi tiền dùng vào đâu, thương vụ tạo ra giá trị gì, có rủi ro nào, ảnh hưởng tới bảng cân đối ra sao và bao lâu thì có thể nhìn thấy kết quả.
IR phải làm cho những quyết định đó đủ rõ để nhà đầu tư có thể hiểu và theo dõi.
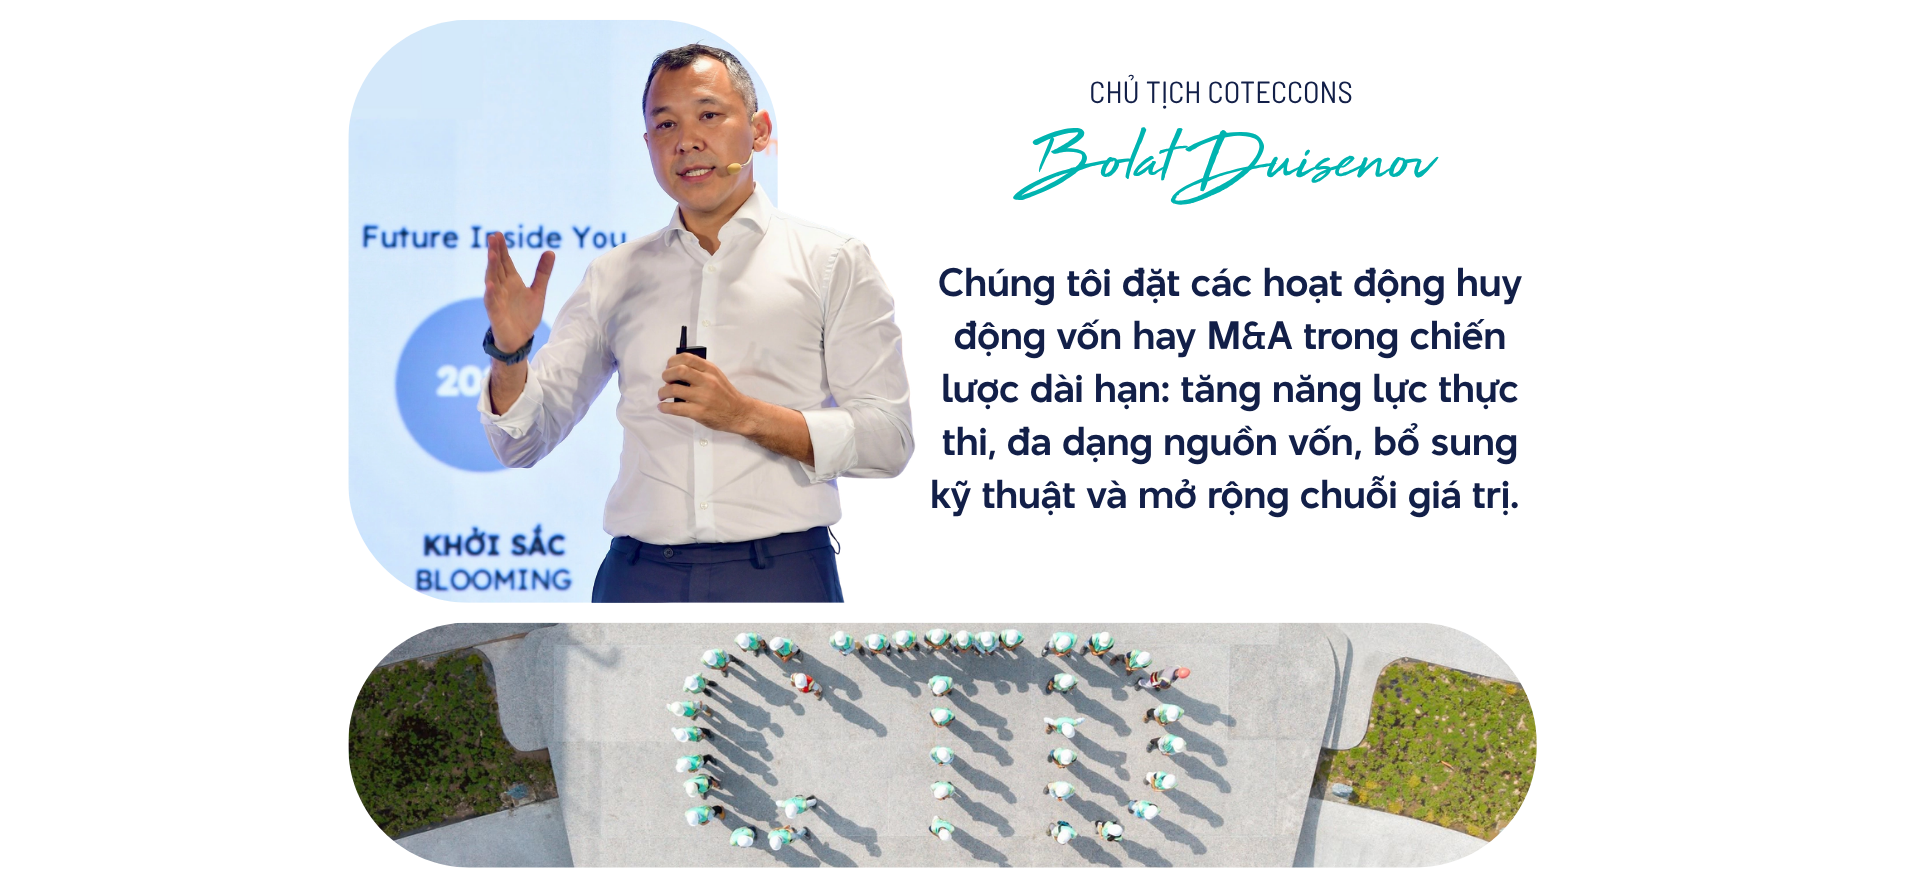
Chúng tôi đặt các hoạt động huy động vốn hay M&A trong chiến lược dài hạn: tăng năng lực thực thi, đa dạng nguồn vốn, bổ sung kỹ thuật và mở rộng chuỗi giá trị. Nhưng minh bạch không có nghĩa chỉ nói mặt thuận lợi. Rủi ro là gì cũng phải nói, cách quản trị thế nào cũng phải nói và nhà đầu tư cần biết dựa vào đâu để kiểm tra tiến độ.
Tôi nghĩ niềm tin được xây rõ nhất ở những lúc như vậy. Một doanh nghiệp dám đối thoại cả khi câu hỏi không dễ sẽ cho thị trường thấy họ có trách nhiệm thế nào với đồng vốn của cổ đông.
- Giá cổ phiếu vẫn là thứ nhà đầu tư nhìn thấy mỗi ngày. Ông có dùng nó để đánh giá IR làm tốt hay chưa?
- Tôi có theo dõi, nhưng không thể xem đó là thước đo duy nhất.
Giá cổ phiếu chịu ảnh hưởng bởi rất nhiều yếu tố mà doanh nghiệp không kiểm soát được. Nếu chỉ nhìn giá trong vài tháng để kết luận IR tốt hay không thì quá đơn giản.
Chúng tôi nhìn vào những thứ sâu hơn, nhà đầu tư có hiểu đúng chiến lược không, chất lượng các cuộc gặp ra sao, cổ đông có tham gia Shareholders’ Day, Earnings Call, Site Tour nhiều hơn không, họ đang hỏi những câu gì, cơ cấu cổ đông thay đổi thế nào, có bao nhiêu nhà đầu tư từ chỗ quan tâm trở thành cổ đông, hay các công ty chứng khoán đang theo dõi và nhìn nhận Coteccons ra sao.
Nói ngắn gọn, chúng tôi không chỉ muốn thị trường biết Coteccons đang làm gì. Nhà đầu tư cần hiểu vì sao chúng tôi làm điều đó và chúng tôi sẽ chịu trách nhiệm thế nào với những gì đã cam kết.
- Nếu nhìn xa hơn 3-5 năm, ông muốn Coteccons làm khác điều gì trong IR?
- Trước hết vẫn là minh bạch và công bằng.
Cổ đông lớn hay nhỏ, tổ chức hay cá nhân, đều phải được tiếp cận những thông tin quan trọng một cách đầy đủ, nhất quán và công bằng. Xa hơn, tôi muốn Coteccons góp phần đưa IR tại Việt Nam theo hướng chủ động hơn và đối thoại nhiều hơn với thị trường.
Nếu muốn trở thành một “Industry Leader”, chúng tôi không thể chỉ nghĩ đến việc dẫn đầu về năng lực xây dựng. Cách Coteccons nói chuyện với cổ đông cũng phải tiến lên - từ cổ đông lớn đến cổ đông nhỏ, từ nhà đầu tư tổ chức đến cá nhân, từ những câu hỏi dễ đến những câu hỏi khó.
Với chúng tôi, minh bạch và đối thoại không chỉ là yêu cầu quản trị. Đó là một năng lực cạnh tranh dài hạn.
Xin cảm ơn ông!
Hãy bình chọn Doanh nghiệp niêm yết có hoạt động IR tốt nhất năm 2026 cho CTD từ ngày 10/08/2026 đến 23/08/2026.
Tử Kính
Thiết kế: TMFILI